더 높은 금리의 예금이 보이면 기존 예금을 해지하고 옮기고 싶어집니다. 하지만 새 금리와 기존 금리의 차이만 비교하면 손해를 놓칠 수 있습니다. 중도해지로 줄어드는 이자를 포함해, 같은 날짜까지 받을 총이자를 비교해야 합니다.
작성·확인 기준: 2026년 10월 15일. 아래 금리와 금액은 설명을 위한 가정이며 실제 판매 상품의 조건이나 추천이 아닙니다.
1. 먼저 해지 예상금액부터 확인하세요
정기예금을 만기 전에 해지하면 약정한 만기금리보다 낮은 중도해지이율이 적용될 수 있습니다. 적용 방식은 상품과 가입 시점, 예치 기간 등에 따라 다릅니다. 은행 앱의 ‘해지 예상 조회’에서 원금과 세전·세후 이자를 먼저 확인하세요. 조회만 하는 단계와 실제 해지 신청은 구분해야 합니다.
기존 금리가 연 3%였다고 해서 6개월간 연 3%로 계산한 이자를 그대로 받는 것은 아닙니다. 일부 상품은 우대금리도 만기 조건을 충족해야 적용되므로 상품설명서를 함께 봐야 합니다.
2. 같은 기간으로 비교하는 계산 예시
1,000만 원을 1년 정기예금에 연 3%로 넣었고, 6개월이 지난 상황을 가정하겠습니다. 지금 해지하면 적용되는 이율은 연 1%, 새로 가입할 6개월 예금의 실제 적용금리는 연 3.5%라고 가정합니다. 단리·월 단위 근사이며 해지 이자는 따로 보관하고 원금 1,000만 원만 재예치합니다.
선택기존 만기일까지의 세전 이자
| 기존 예금을 1년 만기까지 유지 | 1,000만 원 × 3% × 1년 = 300,000원 |
| 6개월에 중도해지 | 1,000만 원 × 1% × 6/12 = 50,000원 |
| 새 예금에 남은 6개월 재예치 | 1,000만 원 × 3.5% × 6/12 = 175,000원 |
| 갈아탔을 때 합계 | 50,000원 + 175,000원 = 225,000원 |
새 금리가 0.5%포인트 높아도 이 가정에서는 갈아타는 쪽의 세전 이자가 75,000원 적습니다. 이미 지나간 6개월분 이자에 중도해지이율이 적용되는 영향 때문입니다.
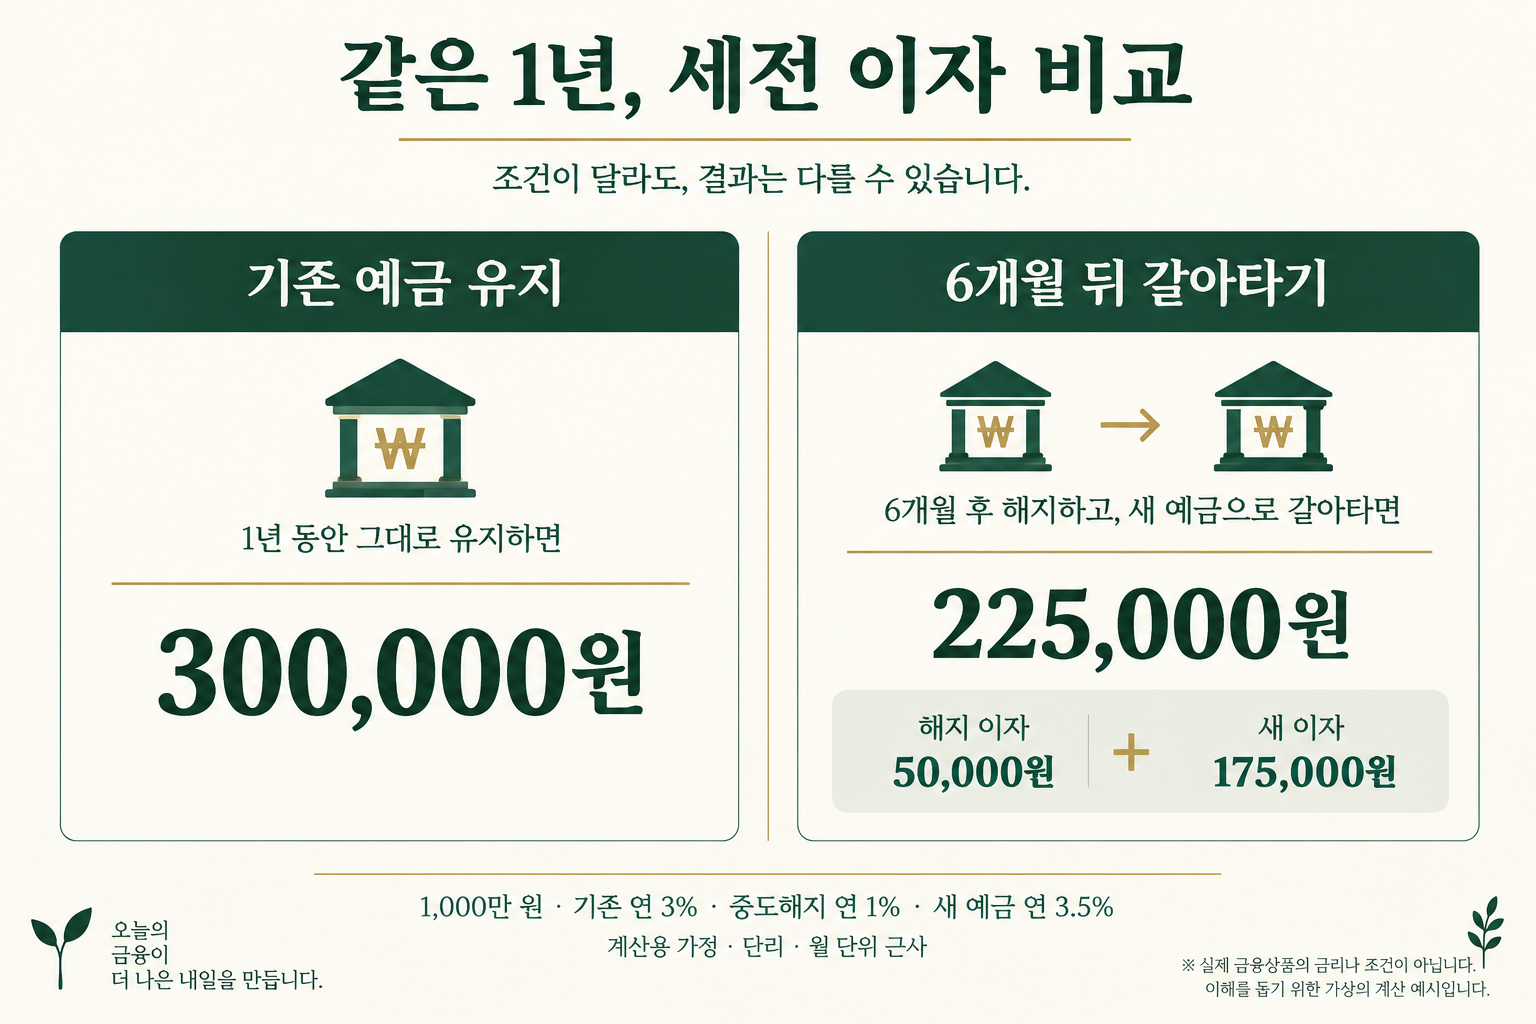
그림의 금액은 위 가정으로 계산한 세전 이자입니다.
3. 이 예시의 손익분기 금리는 연 5%입니다
갈아탄 뒤 총이자가 기존 예금을 유지했을 때의 300,000원과 같아지려면 새 예금에서 250,000원을 받아야 합니다. 중도해지 이자 50,000원을 이미 받는다고 가정했기 때문입니다.
필요한 새 연이율 = (300,000원 − 50,000원) ÷ 10,000,000원 ÷ (6/12) = 연 5%
따라서 이 조건에서는 새 6개월 예금의 적용금리가 연 5%일 때 세전 이자가 같고, 이를 넘어야 갈아타는 쪽이 커집니다. 모든 예금의 기준이 연 5%라는 뜻은 아닙니다. 남은 기간, 해지 예상이자, 재예치 금액을 바꾸면 결과도 달라집니다.
4. 세후 금액과 실제 만기일도 맞추세요
일반과세 예금 이자에는 통상 15.4%가 원천징수됩니다. 같은 과세 조건이라는 가정으로 계산하면 유지 시 세후 이자는 253,800원, 갈아탈 때는 190,350원으로 차이는 63,450원입니다. 실제 은행의 일수 계산과 세금의 원 단위 처리에 따라 달라질 수 있습니다.
새 상품이 1년 만기라면 지금부터 1년 뒤와 기존 예금의 6개월 뒤 만기를 바로 비교하면 안 됩니다. 같은 평가 날짜를 정하고, 그때 해지해야 하는 상품은 해당 시점의 중도해지 조건까지 반영해야 합니다. 비과세·우대세율, 해지 이자의 재예치, 이체 후 공백 기간이 있다면 각각 따로 계산하세요.
5. 해지 버튼을 누르기 전 확인할 것
- 기존 계좌: 오늘 기준 세후 해지 예상금액과 그대로 유지할 때의 만기 예상금액
- 새 상품: 최고금리가 아니라 내가 충족하는 우대조건을 반영한 실제 적용금리
- 기간: 기존 만기일과 새 만기일, 돈을 쓸 날짜
- 가입 가능 여부: 한도, 가입 대상, 판매 종료 여부와 가입 채널
- 대안: 분할인출·일부해지가 가능한지, 인출 시 남은 금액의 금리에 어떤 영향이 있는지
필요한 금액만 급하게 쓰는 상황이라면 전체 해지 외의 방법도 상품 조건에서 확인할 수 있습니다. 분할인출이나 예금담보대출이 항상 유리한 것은 아니며, 가능 여부와 이자·수수료를 함께 비교해야 합니다.
자주 묻는 질문
만기가 가까워도 금리가 높으면 옮기는 게 좋나요?
남은 기간이 짧으면 새 금리로 추가로 받는 이자가 작을 수 있습니다. 해지로 줄어드는 이자를 회복할 수 있는지 같은 기간으로 계산하세요.
중도해지이율은 모든 은행이 같나요?
아닙니다. 은행·상품·가입일·예치 기간 등에 따라 달라집니다. 인터넷의 일반적인 이율표 대신 보유 계좌의 예상 해지금액과 가입 당시 설명서를 확인하는 편이 정확합니다.
예금과 적금에도 같은 식을 쓰나요?
이 글은 목돈을 한 번에 넣는 정기예금 예시입니다. 적금은 각 납입금의 예치 기간이 달라 입금 건별로 계산해야 합니다.
핵심은 ‘더 높은 금리’가 아니라 ‘같은 날짜의 세후 총금액’입니다. 기존 계좌의 해지 예상액을 확인한 다음 새 상품과 비교하세요.
함께 읽으면 좋은 글
공식 확인 자료
- KB국민은행 예금 상품 안내: 중도해지 시 약정이율과 다른 중도해지이율 적용 안내
- KB국민은행 예금 안내: 일반과세 이자 원천징수 안내
위 공식 안내는 제도와 상품 조건 확인 경로입니다. 본문 금리는 해당 은행 상품의 실제 공시금리가 아니며, 예시는 도이의 금융상식에서 직접 계산했습니다.
'예금·적금' 카테고리의 다른 글
| 2026 예금·적금 금리 비교 방법: 우대조건과 세후 이자 확인하기 (0) | 2026.10.14 |
|---|
